子ども食堂への寄付で領収書はもらえる?控除の条件も解説
2026年09月14日 23:28
こんにちは。池田真市 子ども食堂基金のブログ担当です。
子ども食堂に寄付をしようと考えたとき、あるいは寄付をしたあとで、領収書はもらえるのかな、その領収書で寄付金控除は受けられるのかな、と気になって検索された方は多いかなと思います。私も最初にこのテーマを調べたとき、領収書と寄附金受領証明書は何が違うのか、認定NPO法人と任意団体では扱いがどう変わるのか、クレジットカードで寄付した場合の日付はいつになるのか、といったところでかなり戸惑いました。
結論から言うと、子ども食堂への寄付で領収書を発行してもらえるケースは多いのですが、すべての団体が必ず出してくれるとは限りません。そして、領収書をもらえたからといって、その寄付が自動的に確定申告での寄付金控除の対象になるわけでもないんですね。ここがいちばん誤解されやすいポイントかなと思います。
この記事では、領収書がいつ届くのか、宛名や再発行はどうなるのか、個人の確定申告や企業の損金算入で何が必要になるのか、お米や食品といった現物寄付はどう扱われるのか、そして運営側から見た領収書の書き方やテンプレートの考え方まで、ひととおり整理していきます。読み終わるころには、自分の場合はどう動けばいいのかが見えてくるはずです。
この記事を読むことで理解が深まること
・子ども食堂の寄付で領収書が発行される仕組みと届く時期の目安
・領収書があっても寄付金控除の対象にならないケースの見分け方
・個人の確定申告と企業の損金算入それぞれで必要になる書類
・寄付を受け取る側が領収書に記載すべき項目
子ども食堂への寄付で領収書はもらえるのか
まずは、そもそも領収書が出るのかどうか、出るとしたらいつ、どんな形で届くのかというところから見ていきます。あわせて、領収書があることと税制優遇を受けられることが別問題である理由や、支払い方法によって変わる注意点も整理していきますね。
領収書の発行は団体ごとに異なる
子ども食堂への寄付で発行される領収書には、全国共通のルールがありません。運営している団体がそれぞれの事務ルールで発行しているというのが実態です。
たとえば、寄付を受け付けたその都度発行してくれる団体もあれば、希望した人にだけ発行する団体、毎月の継続寄付をまとめて年に一度だけ発行する団体もあります。
全国こども食堂支援センター・むすびえのように、一定金額以上の都度寄付は翌月末に、継続寄付は前年一年分をまとめて一月下旬に発行するという運用を公開している団体もありますし、キッズドアのように個人寄付は前年分の合計額を記載した領収書を年一回、一月下旬をめどに郵送するとしている団体もあります。
つまり、寄付をした直後に手元へ届くとは限らないということですね。年内に寄付をして翌年の確定申告で使いたい場合は、少なくとも申告時期には手元にある想定で動く必要があります。私自身が関わっている基金でも、領収書は翌年一月以降に寄付受付サイトのマイページからダウンロードしていただく形になっていて、寄付の直後に紙が届くわけではありません。
寄付を検討している段階で領収書が必要だとわかっているなら、申込フォームの備考欄や問い合わせ先から、領収書の希望を先に伝えておくのがいちばん確実かなと思います。発行の有無や時期は団体ごとに違うので、正確な情報は必ず寄付先の公式サイトでご確認ください。
領収書と寄附金受領証明書の違い
寄付をすると、領収書、寄付金領収書、寄附金受領証明書、受領証など、いろいろな名前の書類を受け取ることがあります。名前が違うと別物のように感じますが、税制優遇を受けるうえで大事なのは名称そのものではなく、必要な内容が書かれているかどうか、そして適切な団体が発行したものかどうかです。
一般的な買い物の領収書は、金額と日付、発行者がわかれば十分に機能します。ところが、認定NPO法人などへの寄付で税額控除を使う場合は、それだけでは足りません。寄付先の法人名称、寄付を受領したという事実、その寄付が団体の特定非営利活動に係る事業に関連するものであること、寄付金額、受領年月日、そして寄付した人の氏名と住所まで確認できることが求められます。
内閣府が示している認定NPO法人向けの案内でも、法人の名称や所在地、認定番号や認定年月日、受領額と受領年月日、対象事業との関連などを記載するよう説明されています。金額と団体名だけが書かれた簡易な紙を、そのまま控除用の証明書として使えると考えるのは少し危ないというわけですね。
受け取った書類を見て、住所欄がない、事業との関連が書かれていないといった場合は、控除に使えるのかどうかを発行元に確認してみるのが安心だと思います。
領収書があっても控除できない場合
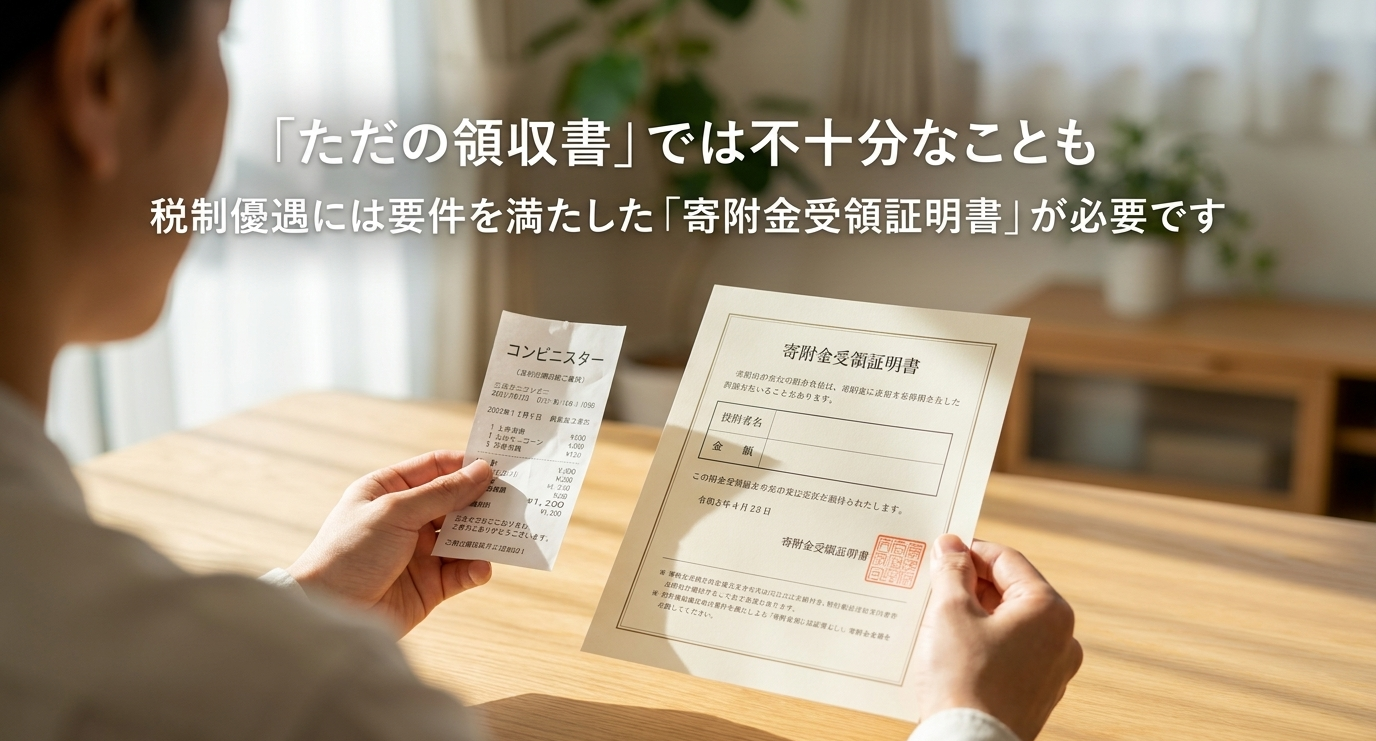
ここがこの記事でいちばんお伝えしたいところです。領収書があるから寄付金控除できる、ではありません。
個人の所得税で寄付金控除を受けられるかどうかは、書類の有無ではなく、誰に寄付したかで決まります。国税庁が定める寄付金控除の対象は、国や地方公共団体、特定公益増進法人、認定NPO法人などへの一定の寄付です。逆に言えば、認定を受けていない通常のNPO法人や、地域のボランティアが運営する任意団体への寄付は、原則として個人の所得税の控除対象にはなりません。
任意団体でも、お金を受け取った事実を証明する領収書を発行すること自体はできます。ただ、その紙に寄附金受領証明書という名前がついていたとしても、それだけで控除が使えるようになるわけではないんですね。実際、子ども食堂への寄付を受け付けている団体の中にも、領収書は希望者に発行するけれど税制上の控除対象ではありません、とはっきり案内しているところがあります。
よくある誤解を挙げると、次のようなものです。
・子ども食堂に寄付すれば控除できる → 寄付先によります
・領収書があれば控除できる → 書類だけでは決まりません
・NPO法人なら控除できる → 通常のNPO法人と認定NPO法人は別物です
・二千円寄付すれば控除される → 計算上まず二千円を差し引くため、二千円ちょうどでは通常は控除額が出ません
寄付をする前に、税制優遇を目的にしているなら寄付先の法人区分を確認する。これがいちばんの近道かなと思います。
認定NPO法人と任意団体の違い
子ども食堂という言葉は、税法上の法人区分ではありません。同じように子ども食堂と名乗っていても、運営しているのは任意団体だったり、NPO法人だったり、認定NPO法人、一般社団法人、公益社団法人や公益財団法人、社会福祉法人、あるいは自治体だったりします。
このうち、個人の寄付で税制優遇が使えるのは、認定NPO法人や特例認定NPO法人、特定公益増進法人にあたる公益法人や社会福祉法人、そして地方公共団体などへの一定の寄付です。一般社団法人については、その法人格であるというだけでは対象になりません。公益認定を受けた公益社団法人や公益財団法人とは扱いが異なる点に注意が必要です。
認定NPO法人への一定の寄付では、個人は所得控除と税額控除のどちらかを選べます。税額控除の基本的な計算は、対象となる寄付額から二千円を差し引いた金額の四十パーセントです。ただし、対象にできる寄付額は総所得金額等の四十パーセントまで、控除できる税額もその年の所得税額の二十五パーセント相当額までという上限があります。ですから、一万円寄付したら必ず三千二百円が戻ってくる、と断言できるものではありません。
住民税についても、全国どこでも自動的に控除されるわけではなく、お住まいの都道府県や市区町村が条例でその法人を指定している場合などに、翌年度の個人住民税の税額控除の対象になり得るという仕組みです。所得税と住民税を合わせて必ず五十パーセント戻る、といった説明を見かけたら、一度落ち着いて確認したほうがいいと思います。
団体名に法人の登記名しか書かれていないこともあるので、寄付先を選ぶときは公式サイトの団体概要や寄付ページで、認定の有無と税制優遇の記載を確かめてみてください。
クレジットカード寄付の受領日の考え方
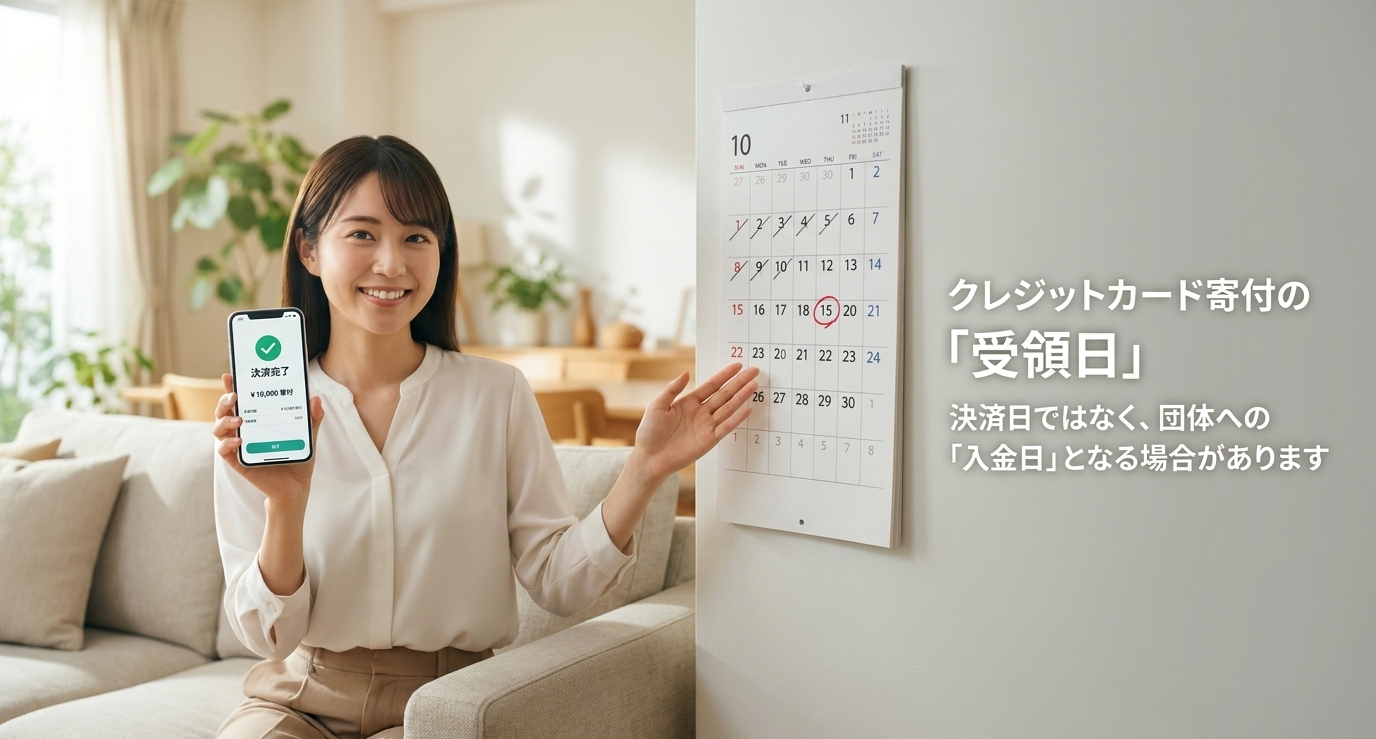
意外と見落とされがちなのが、クレジットカードで寄付したときの日付の扱いです。
カード決済では、こちらが手続きをした日と、決済会社から寄付先の団体にお金が実際に入る日がずれます。内閣府の案内では、認定NPO法人の寄附者名簿に記載する受入年月日は原則として団体に入金された日を基準としつつ、決済が完了していて入金が確実であること、寄付者が一方的に撤回できないことなど、一定の条件を満たす場合には決済手続きを行った日を受入年月日とする取り扱いも可能とされています。
つまり、どちらを採用するかは団体側の判断になるということですね。実際に運用も分かれていて、むすびえはクレジットカード寄付の寄付金受領日を団体への入金日からカード決済日に変更したと公表しています。一方でキッズドアは、領収書の日付を団体で入金を確認できた日とし、カードの場合も申込日ではなく決済会社から入金された日としています。
ここで問題になるのが年末の寄付です。十二月末にカードで寄付をしたつもりでも、団体が入金日基準を採っていれば、その寄付は翌年分として扱われる可能性があります。その年の確定申告に間に合わせたいなら、年末の駆け込みは避けて、余裕をもって手続きしておくのが無難かなと思います。どうしても年内分にしたい場合は、寄付先に受領日の基準を問い合わせてみてください。
銀行振込の明細は証明書になるか
振込明細があるから確定申告できる、と考える方もいますが、これも注意が必要です。
内閣府は、銀行振込の記録だけでは寄付金控除に必要な受領証の代わりにはならないという趣旨の案内をしています。税制優遇を受けたい場合は、必要事項が記載された受領書を発行してもらう必要があるということですね。
もうひとつ、振込には情報が足りないという問題もあります。控除用の証明書には寄付者の氏名と住所が必要ですが、振込の記録に残るのは口座の名義くらいです。団体側は誰にどこへ証明書を送ればいいのかがわからず、結果として発行が止まってしまうことがあります。
そのため、銀行振込で寄付をするときは、振込の前に団体の寄付申込フォームから氏名、住所、連絡先を登録し、領収書を希望する旨を伝えておくと、あとの手続きがスムーズです。振込名義を旧姓や家族名義にしてしまうと、寄付者の特定でつまずくこともあるので、実際に寄付する本人の名義で手続きするのが基本になります。
なお、領収書の宛名については、寄付したあとから会社名義に変えてほしいと頼んでも、対応できないとしている団体があります。法人として経費処理をする予定があるなら、最初から法人名義で申し込んでおくのが確実です。紛失した場合の再発行についても全国共通のルールはないので、必ず寄付先に確認してみてください。
子ども食堂の寄付と領収書の税務手続き
ここからは、受け取った領収書を実際にどう使うのかという話です。個人の確定申告、企業の損金算入、お米や食品などの現物寄付、そして寄付を受け取る側の書き方まで、立場ごとに整理していきます。
個人が確定申告で控除を受ける流れ
個人が寄付金控除を受けるには、原則として確定申告が必要です。会社員の方が毎年おこなう年末調整だけでは、この控除は完結しません。医療費控除と同じように、自分で申告する必要があるということですね。
流れとしては、まず寄付先から届いた寄附金受領証明書を用意します。そのうえで、確定申告書の該当欄に寄付金額を記入し、所得控除か税額控除かを選びます。認定NPO法人などへの寄付では有利なほうを選べますが、多くの場合は税額控除のほうが有利になりやすいと言われています。ただし所得や寄付額によって結果は変わるので、両方で試算してみるのが確実です。
所得控除の場合の基本式は、その年の対象寄付額と総所得金額等の四十パーセントのうち少ないほうから二千円を差し引いた金額です。税額控除の場合は、対象寄付額から二千円を差し引いた金額の四十パーセントが基本になります。
電子申告を使う場合は、一定の第三者作成書類について内容を入力することで、提出や提示を省略できる仕組みがあります。ただ、これは書類を捨ててよいという意味ではありません。あとから税務署に提示や提出を求められることがあるため、決められた期間は必ず保管しておいてください。
なお、自治体によっては子ども食堂の支援を使い道に指定したふるさと納税を用意しているところもあります。たとえば堺市のこども食堂応援寄附金がそうですね。ふるさと納税で、確定申告が不要な給与所得者などが寄付先五団体以内でワンストップ特例を申請した場合は申告不要になりますが、医療費控除などで確定申告をするとワンストップ特例は無効になります。その場合は申請済みの分も含めて、すべて申告書に記載する必要があります。
企業の寄付と損金算入の扱い
法人が寄付をした場合は、個人の寄付金控除とは考え方が変わり、法人税の損金算入という話になります。全額が経費になるわけではない、というのがまず押さえておきたい点です。
通常のNPO法人や任意団体への寄付は、一般の寄附金の枠内で損金算入されます。普通法人の一般の寄附金の損金算入限度額は、資本金等の額に当期の月数を十二で割った数と〇・二五パーセントを掛けた額と、所得金額に二・五パーセントを掛けた額を合計し、その四分の一という計算が基本です。
一方、認定NPO法人などが行う特定非営利活動に係る事業に関連する一定の寄付には、一般枠とは別に特別損金算入限度額という枠が用意されています。こちらは資本金等の額に月数割合と〇・三七五パーセントを掛けた額と、所得金額に六・二五パーセントを掛けた額を合計し、その二分の一が基本式です。特別枠を超えた部分も、一般枠に余裕があればその範囲で損金にできる場合があります。
書類の面では、法人税の申告書に寄附金の損金算入に関する明細書を添付し、その寄付が認定NPO法人の特定非営利活動に係る事業に関連することを証する書類を保存しておく必要があります。領収書をもらったから経費になる、では説明が足りないということですね。
もうひとつ気をつけたいのが、寄付と協賛金の違いです。税務上の寄付は、金銭や資産を無償で提供することが前提です。企業名やロゴの掲出、イベントでの露出といった対価があるなら、それは広告宣伝としての性格を持つ取引かもしれません。名前が協賛金でもスポンサー料でも、実態で判断されます。
なお、対価のない純粋な寄付は消費税の課税対象外なので、通常の課税仕入れのように適格請求書を求める場面ではありません。ただし広告やサービスの対価が含まれる場合は判断が変わります。実際の処理は、顧問税理士など専門家に確認したうえで進めてください。
食品やお米など現物寄付の扱い
子ども食堂への支援では、お米や野菜、お菓子、飲料といった現物を届けたいという方も多いですね。現物だから控除は一切無理、というわけではありません。
内閣府の認定NPO制度に関する案内では、経済的価値のある物品の現物寄付について、その時価相当額を寄付金として扱い、認定NPO法人が必要な受領書を発行できる場合には、寄付した人が税制上の優遇を受けられる可能性が示されています。逆に、経済的価値がほとんどない中古品などでは、評価額がゼロに近くなることもあります。
ここで大事なのは、寄付した本人が購入価格を自己申告して控除するという仕組みではないということです。受け入れた団体が寄付として受領し、価額を適切に把握したうえで証明書を発行できるかどうかが鍵になります。
ネット通販のほしい物リストを使った物品寄付も広がっていますが、購入金額がそのまま税務上の寄付額として認められるとは限りません。誰が寄付したのかの特定、物品の評価、受領証を出せるかどうかといった条件が絡むためです。実際に、通販経由の支援は税制優遇の対象外と案内している団体もあります。
企業が余った食品を提供する場合は、また別の論点があります。国税庁は、フードバンクへの食品提供について、廃棄予定だったものであること、転売を防ぐ契約があること、提供先や使用状況を管理できることなど、一定の事実関係のもとでは実質的な商品廃棄として費用を損金算入して差し支えないという取り扱いを示しています。ただ、これをそのまま子ども食堂への直接提供に当てはめられるとは限らないので、個別の確認が必要です。
現物での支援を考えていて税制上の扱いも気にされている場合は、購入したり運び込んだりする前に、受領証を出してもらえるかどうかを団体に聞いてみるのが確実だと思います。
運営者向け領収書の書き方と項目
ここまでは寄付する側の話でしたが、子ども食堂を運営していて領収書をどう書けばいいのか悩んでいる方もいると思うので、記載項目を整理しておきますね。
寄付金の領収書に入れておきたいのは、次のような内容です。
・書類の名称(寄附金受領証明書、寄付金領収書など)
・寄付者の氏名または法人の正式名称 ・寄付者の住所(税制優遇用ではとくに重要)
・寄付金額 ・寄付を受領した年月日
・寄付であること(販売代金などと区別できる書き方)
・寄付の目的や対象となる事業 ・発行する団体の正式名称と所在地
・認定NPO法人の場合は認定番号と認定年月日 ・問い合わせ先(再発行や記載訂正の対応用)
認定を受けていない団体で、その寄付が控除対象にならない場合は、本寄附は所得税の寄附金控除の対象ではありません、といった一文を添えておくと、寄付してくださった方の誤解を防げます。誠実な運営という意味でも、書いておいて損はないと思います。
あわせて、誰からいつ、いくらを、どんな目的で、どの方法で受け取ったのかを寄付台帳として管理しておくと、証明書の発行も再発行の相談もスムーズになります。認定NPO法人の場合は寄附者名簿の管理そのものが制度運営に関わってきます。
印紙については、金銭の受取書は原則として課税文書にあたる一方で、受け取った金銭が受取人にとって営業に関しないものである受取書は非課税とされています。非営利の活動では非課税になるケースが多いものの、運営主体や取引の実態によって判断が変わる可能性があるため、子ども食堂だから一律に印紙不要と言い切るのは避けたほうがいいですね。
また、賛助会費という名目で集めているお金も、名称だけで税務上の寄付になるわけではありません。対価性があるかどうかという実態で判断されます。テンプレートを作るときは、この点も踏まえて整理しておくと安心です。
子ども食堂の寄付と領収書の要点整理
長くなったので、子ども食堂への寄付と領収書について、押さえておきたいところをまとめます。
・領収書が発行されるかどうか、いつ届くかは団体ごとに異なる
・領収書があることと、寄付金控除を受けられることは別の問題
・控除できるかは、寄付先の法人区分でほぼ決まる
・NPO法人と認定NPO法人は別物なので、認定の有無を確認する
・カード寄付は決済日と入金日のどちらを受領日とするかが団体で分かれる
・振込明細だけでは控除用の証明書の代わりにならないことがある
・個人は原則として確定申告が必要で、年末調整だけでは完結しない
・企業は一般の寄附金枠と特別損金算入枠のどちらになるかで扱いが変わる
・現物寄付は、受け入れる団体が評価して証明書を出せるかどうかが鍵
こうして並べてみると、確認すべきことはそれなりにありますが、要は寄付先に聞けば解決する項目がほとんどです。寄付を考えている段階で、公式サイトの寄付ページに書かれている税制優遇の記載と領収書の案内に目を通しておけば、あとで困ることは少なくなると思います。
私が関わっている基金でも、寄付の受け付けは公益財団法人が管理していて、領収書は翌年一月以降に発行される仕組みになっています。こうした流れが事前にわかっているだけで、ずいぶん気持ちが軽くなるのではないかなと思います。子ども食堂への寄付の始め方そのものを知りたい方は、当サイトのコラム、子ども食堂に寄付したい方へ 安心して始める五つの方法と信頼できる寄付先もあわせて読んでみてください。
なお、この記事で触れた税制の内容は一般的な目安であり、実際の取り扱いは寄付先の団体や個々の状況によって変わります。制度の詳細は国税庁や内閣府、各団体の公式サイトで最新の情報をご確認いただき、最終的な判断は税理士などの専門家にご相談ください。
━━━━━━━━━━
この取り組みに共感いただけましたら、
子どもたちの食卓を支える一歩として、ご参加いただけたら嬉しいです。